

Carlos Cezar
Advogado / Sócio
OAB/DF 9.116
_1844270543.png)
 CONSULTORIA PREVENTIVA TRABALHISTA
.jpg&zc=1&w=400&h=150) COMPLIANCE CONSUMERISTA
.jpg&zc=1&w=400&h=150) COMPLIANCE CONTRATUAL
.jpg&zc=1&w=400&h=150) COMPLIANCE SOCIETÁRIO
.jpg&zc=1&w=400&h=150) CONSULTORIA ILIMITADA PARA PESSOA JURÍDICA E FÍSICA
.jpg&zc=1&w=400&h=150) RECUPERAÇÃO DE CRÉDITO
Atendimento Online
Abrir Localização
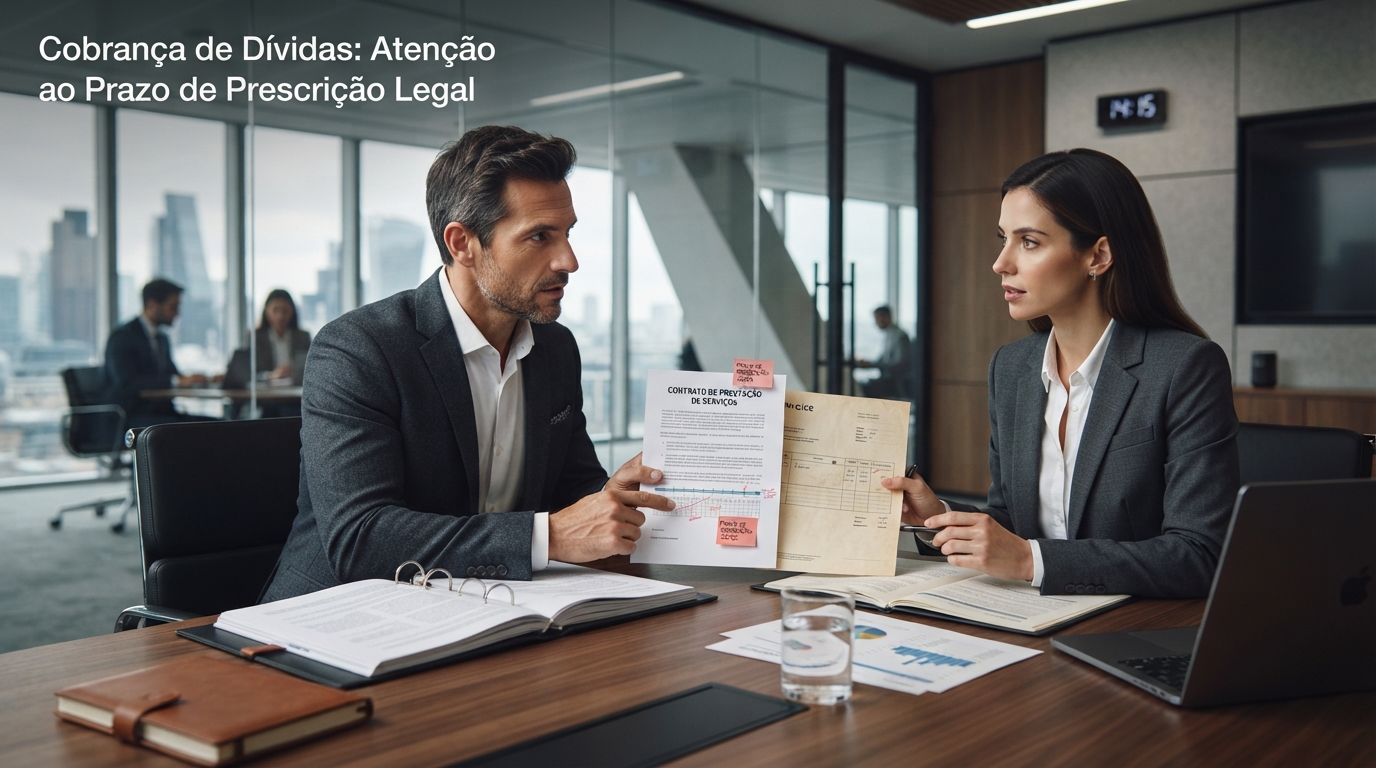
A inadimplência é um dos desafios que mais preocupam as empresas. Quando um cliente deixa de pagar uma fatura, um fornecedor descumpre um acordo financeiro ou um parceiro comercial não cumpre suas obrigações, a empresa precisa agir para reduzir os prejuízos e recuperar os valores devidos.
Entretanto, existe um aspecto jurídico que exige atenção especial: o prazo de prescrição da dívida. Mesmo quando o credor possui documentos que comprovam a obrigação, deixar o tempo passar sem avaliar as medidas cabíveis pode comprometer a possibilidade de exigir judicialmente o pagamento.
Por isso, conhecer os prazos legais de cobrança, identificar o momento em que começam a contar e adotar procedimentos preventivos são medidas importantes para a saúde financeira de qualquer negócio. A Cezar & Cezar Advocacia Empresarial Preventiva explica os principais pontos que empresários e gestores precisam conhecer para administrar a inadimplência com mais segurança.
A prescrição é a perda da pretensão de exigir judicialmente o cumprimento de uma obrigação em razão do decurso do prazo previsto em lei, observadas as regras aplicáveis a cada situação.
Na prática, isso significa que o credor não deve presumir que poderá cobrar judicialmente uma dívida por tempo indeterminado. Cada tipo de obrigação pode estar sujeito a um prazo específico, definido pela legislação.
O artigo 189 do Código Civil estabelece que, quando um direito é violado, nasce para seu titular a pretensão, que se extingue pela prescrição nos prazos previstos nos artigos 205 e 206 do mesmo código.
É importante compreender que a prescrição não deve ser confundida com o simples vencimento da dívida. O vencimento indica quando a obrigação deveria ter sido cumprida. A prescrição, por sua vez, está relacionada ao prazo legal para exercer a pretensão correspondente.
Não existe um único prazo de prescrição aplicável a todas as dívidas. O período depende da natureza da obrigação, do documento que a representa e das regras legais específicas.
O Código Civil estabelece diferentes prazos para pretensões de cobrança. Entre os mais relevantes para as relações empresariais, estão os seguintes:
Esses exemplos não substituem a análise do caso concreto. A existência de uma nota fiscal, um contrato, uma duplicata, um cheque ou uma confissão de dívida pode influenciar a definição do prazo e da medida judicial adequada.
Não. O prazo quinquenal previsto no artigo 206, parágrafo 5º, inciso I, do Código Civil refere-se à cobrança de dívidas líquidas constantes de instrumento público ou particular.
Uma dívida líquida é aquela cujo valor pode ser determinado a partir dos elementos da obrigação. Além disso, é necessário verificar se o documento se enquadra na previsão legal e se não existe uma regra específica aplicável à relação.
Por exemplo, uma obrigação formalizada em contrato particular que indique claramente o valor devido pode estar sujeita ao prazo de cinco anos. Entretanto, a natureza do crédito, o conteúdo do instrumento e as circunstâncias da contratação precisam ser examinados antes de se concluir qual prazo deve ser aplicado.
Identificar o início da contagem é tão importante quanto conhecer o prazo aplicável. Como regra geral, a prescrição começa quando nasce a pretensão de exigir o cumprimento da obrigação, o que depende das características do direito violado.
Nas dívidas com vencimento definido, a contagem geralmente está relacionada ao momento em que a obrigação se torna exigível e não é cumprida. Ainda assim, contratos com parcelas, condições suspensivas ou regras específicas podem exigir uma análise própria.
Quando a obrigação possui uma única data de vencimento, o prazo de prescrição normalmente começa a ser contado a partir do momento em que o credor pode exigir o pagamento, observadas as regras aplicáveis à dívida.
Imagine que uma empresa tenha vendido equipamentos com vencimento em 10 de março de determinado ano e o comprador não tenha efetuado o pagamento. A data de vencimento é um elemento central para avaliar o início da prescrição, mas a definição do prazo dependerá também da natureza do crédito e do documento existente.
Em obrigações parceladas, é necessário verificar a natureza de cada parcela e as cláusulas contratuais. Em muitos casos, o prazo de prescrição é analisado individualmente para cada prestação vencida.
Se houver cláusula de vencimento antecipado, por exemplo, será necessário examinar seus efeitos, as condições de aplicação e a legislação pertinente. Não é seguro presumir que todas as parcelas passam a ter o mesmo marco inicial apenas porque existe uma cláusula contratual.
A contagem dos prazos prescricionais deve observar as regras legais aplicáveis à sua natureza. O cálculo não deve ser feito apenas por estimativa, especialmente quando a data final estiver próxima ou houver fatos que possam influenciar a contagem.
Em situações empresariais relevantes, é recomendável registrar a data de vencimento, a natureza do documento, o prazo identificado e os possíveis acontecimentos que possam afetar a prescrição.
Embora os dois institutos estejam relacionados ao decurso do tempo, prescrição e decadência possuem funções jurídicas distintas.
A prescrição atinge a pretensão de exigir judicialmente uma obrigação após o prazo legal. A decadência, por sua vez, está relacionada à extinção de um direito potestativo pelo não exercício dentro do prazo previsto em lei.
Na rotina empresarial, a prescrição costuma aparecer em discussões sobre cobrança de valores, indenizações e cumprimento de obrigações. A decadência pode surgir em situações que envolvam o exercício de determinados direitos dentro de um período legal ou contratual específico.
A distinção é importante porque os prazos, as regras de contagem e as possibilidades de impedimento, suspensão ou interrupção não são necessariamente iguais. A classificação correta depende do direito envolvido.
A prescrição pode impedir que o credor exija judicialmente o cumprimento da obrigação por meio da pretensão prescrita. Contudo, suas consequências devem ser analisadas de acordo com a natureza da dívida e as circunstâncias do caso.
É importante não confundir prescrição com pagamento, quitação ou desaparecimento automático de todos os registros relacionados à obrigação. São questões diferentes, submetidas a regras próprias.
Não é correto afirmar que toda dívida prescrita simplesmente deixa de existir em todos os sentidos. A prescrição atinge a pretensão nos termos da legislação, e seus efeitos precisam ser distinguidos da extinção da obrigação por pagamento ou de outras causas legalmente previstas.
O reconhecimento da prescrição também não significa que o credor possa ignorar as regras aplicáveis à cobrança extrajudicial. A abordagem do devedor deve respeitar a legislação, a boa-fé e os direitos envolvidos.
A cobrança extrajudicial exige atenção especial quando existe discussão sobre prescrição. Não se deve utilizar ameaça, constrangimento, informações enganosas ou outros meios abusivos para pressionar o devedor.
Além disso, a prescrição pode produzir consequências relevantes para a possibilidade de exigir o pagamento, inclusive fora do processo judicial, conforme a situação jurídica concreta. Por isso, antes de iniciar ou manter cobranças de dívidas antigas, é recomendável verificar a natureza do crédito, o prazo aplicável e os limites legais da atuação do credor.
O Código Civil prevê situações que podem impedir o início da contagem, suspender seu curso ou interromper a prescrição. Esses efeitos são diferentes e não devem ser confundidos.
Na suspensão, o prazo deixa de correr durante o período em que estiver presente a causa legal e, em regra, volta a correr quando ela termina, considerando o tempo anteriormente transcorrido. Na interrupção, o prazo é reiniciado conforme as regras aplicáveis ao evento interruptivo.
O artigo 202, inciso VI, do Código Civil prevê a interrupção da prescrição por qualquer ato inequívoco, ainda que extrajudicial, que importe reconhecimento do direito pelo devedor.
Uma confissão expressa de dívida pode ser relevante para essa análise. Entretanto, não é seguro presumir que toda conversa, proposta de negociação ou promessa informal de pagamento produz automaticamente o efeito interruptivo.
É necessário examinar o conteúdo da manifestação, sua autoria, o momento em que ocorreu e as condições legais aplicáveis. Também deve ser verificado se o prazo prescricional ainda estava em curso quando ocorreu o ato.
O artigo 202 do Código Civil contempla hipóteses específicas de interrupção da prescrição, incluindo atos judiciais e protesto cambial, conforme as condições previstas em lei.
Entretanto, nem todo protesto, notificação ou tentativa de cobrança interrompe automaticamente o prazo. O efeito jurídico depende do ato praticado, da natureza da dívida e dos requisitos legais correspondentes.
Por isso, empresas que possuem créditos antigos devem avaliar antecipadamente quais medidas são juridicamente adequadas e se ainda existe tempo hábil para adotá-las.
Negociações podem ter relevância jurídica, especialmente quando envolvem reconhecimento da obrigação, confissão de dívida ou celebração de um novo acordo. Contudo, o simples início de conversas não deve ser tratado como garantia de interrupção ou suspensão da prescrição.
Antes de formalizar um parcelamento, é recomendável verificar a situação do crédito, o prazo prescricional e os efeitos jurídicos do documento proposto. Essa cautela ajuda a evitar acordos incompletos ou interpretações equivocadas sobre a exigibilidade da obrigação.
Para uma empresa, o atraso no recebimento de valores pode comprometer o capital de giro, o pagamento de fornecedores, a folha de salários e a capacidade de realizar novos investimentos.
Quando a inadimplência não é acompanhada de forma organizada, o risco aumenta. A empresa pode descobrir tardiamente que precisa reunir documentos, identificar o prazo aplicável e avaliar uma medida judicial antes que a pretensão seja atingida pela prescrição.
A demora pode dificultar a cobrança e comprometer a estratégia de recuperação do crédito. Além da prescrição, documentos podem se perder, testemunhas podem ficar indisponíveis e a situação financeira do devedor pode se alterar.
Por isso, a cobrança deve ser acompanhada desde o vencimento, com registros das tentativas de negociação, dos pagamentos parciais e das manifestações do devedor.
Créditos vencidos sem acompanhamento adequado dificultam a avaliação dos valores que a empresa efetivamente espera receber. Isso prejudica o planejamento financeiro e pode gerar decisões baseadas em expectativas pouco realistas.
Uma política de gestão de recebíveis ajuda a classificar os créditos por vencimento, valor, documentação disponível e situação da cobrança.
Quando a empresa deixa a inadimplência se prolongar, pode precisar dedicar mais recursos à localização de documentos, à reconstrução do histórico da contratação e à análise de medidas jurídicas.
O acompanhamento preventivo permite identificar problemas com antecedência e organizar as providências necessárias conforme o risco e a relevância de cada crédito.
Uma política de cobrança eficiente deve estabelecer procedimentos claros para acompanhar vencimentos, comunicar atrasos, documentar negociações e encaminhar os casos que exigem avaliação jurídica.
Algumas medidas importantes incluem:
Esses procedimentos devem ser adaptados ao porte da empresa, ao volume de operações e ao perfil de seus clientes. O objetivo é evitar que a recuperação de crédito dependa apenas da memória dos responsáveis ou de providências tomadas de última hora.
A documentação necessária depende da origem do crédito e da medida que poderá ser adotada. Ainda assim, manter um conjunto organizado de registros facilita a análise jurídica e a definição da estratégia de cobrança.
Entre os documentos que podem ser relevantes estão:
A existência desses documentos não significa, por si só, que a cobrança será bem-sucedida. É necessário verificar sua autenticidade, a relação com a obrigação, a exigibilidade do crédito e o prazo prescricional aplicável.
Antes de iniciar uma cobrança de valor elevado ou de uma obrigação vencida há bastante tempo, é recomendável realizar uma análise documental e jurídica.
Essa avaliação pode envolver as seguintes etapas:
Esse procedimento evita conclusões precipitadas e permite que a empresa compreenda melhor os riscos envolvidos antes de tomar decisões.
A Cezar & Cezar Advocacia Empresarial Preventiva atua na organização jurídica das relações empresariais, incluindo a recuperação de crédito, a revisão contratual e a prevenção de riscos financeiros. Para avaliar a documentação e as alternativas aplicáveis à sua empresa, entre em contato com nossa equipe.
Não. O prazo de prescrição para exigir judicialmente uma dívida e o período de permanência de informações negativas em cadastros de proteção ao crédito são questões diferentes.
O artigo 43, parágrafo 1º, do Código de Defesa do Consumidor estabelece que os cadastros e dados de consumidores não podem conter informações negativas referentes a período superior a cinco anos. Essa regra deve ser compreendida dentro do contexto da legislação consumerista e das características do registro.
Portanto, não é correto concluir que toda dívida prescreve em cinco anos apenas porque existe um limite temporal para a manutenção de informações negativas em cadastros de consumidores.
O prazo de prescrição depende da pretensão e da legislação aplicável, enquanto o prazo de permanência do registro segue regras próprias. Uma análise cuidadosa é necessária para evitar confusões entre esses institutos.
Quando uma empresa identifica que determinado crédito pode estar próximo do prazo prescricional, deve priorizar a análise da documentação e das datas relevantes.
O primeiro passo é confirmar a origem da obrigação, o vencimento, o prazo legal aplicável e a existência de fatos que possam ter influenciado sua contagem. Em seguida, é necessário avaliar quais medidas ainda são juridicamente cabíveis e quais documentos precisam ser reunidos.
Não é recomendável aguardar o último momento para buscar orientação. Algumas providências exigem preparação documental, definição de estratégia e observância de requisitos específicos.
Uma atuação preventiva permite organizar essas etapas com antecedência e reduzir o risco de perda de oportunidades de recuperação do crédito.
O prazo depende da natureza da obrigação e da regra legal aplicável. O Código Civil prevê, entre outros, prazos de um, três, cinco e dez anos para diferentes pretensões. É necessário identificar o tipo de dívida e o documento que a representa antes de determinar o prazo correto.
Não. O prazo de cinco anos é aplicável a determinadas pretensões, incluindo a cobrança de dívidas líquidas constantes de instrumento público ou particular, conforme o artigo 206, parágrafo 5º, inciso I, do Código Civil. Outras obrigações podem estar sujeitas a prazos diferentes.
Em regra, a contagem começa quando nasce a pretensão de exigir o cumprimento da obrigação. Nas dívidas com vencimento definido, esse momento geralmente está relacionado ao vencimento e ao não pagamento, mas as circunstâncias e as regras específicas precisam ser analisadas.
A prescrição pode impedir o exercício judicial da pretensão correspondente. A consequência depende do prazo aplicável, do histórico da obrigação e de eventuais causas que tenham afetado a contagem. Antes de ajuizar uma ação, é importante avaliar juridicamente a situação do crédito.
Um ato inequívoco do devedor que importe reconhecimento do direito do credor pode interromper a prescrição, conforme o artigo 202, inciso VI, do Código Civil. O efeito depende do conteúdo do ato, do momento em que ocorreu e dos requisitos legais aplicáveis.
Não necessariamente. O envio de uma notificação não constitui, por si só, hipótese geral de interrupção da prescrição. É preciso verificar se o ato praticado se enquadra em alguma das situações previstas na legislação.
O artigo 202 do Código Civil prevê o protesto cambial entre as hipóteses de interrupção da prescrição. Entretanto, é necessário verificar a natureza do crédito, o tipo de protesto, o momento em que ocorreu e os demais requisitos legais.
Não necessariamente. Em muitas situações, o prazo é analisado individualmente para cada parcela vencida. Cláusulas de vencimento antecipado e outras condições contratuais podem influenciar a análise, de modo que o caso deve ser examinado conforme suas particularidades.
A prescrição atinge a pretensão nos termos da legislação, mas não deve ser confundida com pagamento ou quitação. Seus efeitos sobre a obrigação e sobre eventuais registros dependem das regras aplicáveis à situação concreta.
Não. O prazo de manutenção de informações negativas em cadastros de consumidores possui fundamento próprio no Código de Defesa do Consumidor. O prazo prescricional depende da natureza da pretensão e da legislação aplicável à dívida.
A empresa deve acompanhar os vencimentos, organizar os documentos, registrar as negociações e identificar os prazos aplicáveis a cada crédito. Quando houver risco de prescrição, é importante avaliar com antecedência as providências juridicamente cabíveis, sem presumir que uma simples cobrança interrompe a contagem.
O prazo de prescrição é um fator essencial na gestão da inadimplência empresarial. Conhecer a regra aplicável a cada dívida, identificar o início da contagem e acompanhar os acontecimentos que podem influenciar o prazo ajuda a evitar que créditos deixem de ser exigíveis judicialmente.
Mais do que cobrar valores em atraso, uma gestão eficiente de recebíveis exige organização documental, monitoramento de vencimentos e procedimentos preventivos. Essas medidas contribuem para decisões financeiras mais conscientes e para uma atuação jurídica estruturada.
A assessoria jurídica preventiva pode auxiliar a empresa a revisar seus contratos, avaliar créditos vencidos e organizar estratégias de recuperação compatíveis com a legislação. Com acompanhamento adequado, o empresário ganha mais clareza sobre os riscos e as alternativas disponíveis para proteger os interesses do negócio.
Conheça o escritório que transformou a advocacia preventiva em vantagem competitiva para centenas de empresas.
.jpg&zc=1&w=910&h=260)
A Advocacia Cezar & Cezar atua em Brasília desde 1989, acumulando mais de 30 anos de experiência na assessoria jurídica empresarial e pessoal, com foco em soluções estratégicas e seguras para seus clientes.
Por meio de uma consultoria jurídica ativa, dedicamos nosso conhecimento à prevenção de riscos empresariais, oferecendo atendimento personalizado por uma equipe multidisciplinar de advogados especializados em diversas áreas do Direito.
Nossa equipe une experiência de gestão e especialização jurídica para entregar soluções completas e personalizadas.
OAB/DF 9.116

OAB/DF 47.929
.jpg&zc=1&w=215&h=391)
OAB/DF 77.530
.jpg&zc=1&w=215&h=391)
OAB/DF 70.655
.jpg&zc=1&w=215&h=391)
OAB/DF 69.247

Imagine uma empresa com 35 funcionários, faturamento crescente e uma equipe que, aparentemente,...
Leia mais.jpg&zc=1&w=340&h=170)
Existe uma ideia bastante comum no mundo empresarial: a de que contratar uma assessoria jurídica...
Leia mais
Contratos padrão fazem parte da rotina de praticamente todas as empresas. Eles aparecem na...
Leia mais
O acordo trabalhista pode ser uma alternativa importante para resolver conflitos, organizar o...
Leia mais
A demissão por justa causa é uma das medidas mais severas que uma empresa pode aplicar a um...
Leia mais
Uma dúvida jurídica aparentemente simples pode se transformar em um problema empresarial quando...
Leia mais
